Western Union Deutschland

Screenshots
Details
- Bewertung
- 4,4
- Version
- 13.4
- Entwickler
- Western Union Apps
Geld ins Ausland zu schicken ist oft keine Aufgabe, die man in Ruhe am Schreibtisch erledigt. Manchmal wartet ein Familienmitglied auf Unterstützung, manchmal muss eine Zahlung schnell bei einer Person ankommen, die kein eigenes Bankkonto nutzt. Genau in solchen Momenten habe ich Western Union Deutschland ausprobiert. Die kostenlose Finanz-App von Western Union Apps richtet sich an Menschen, die Geld aus Deutschland ins Ausland senden möchten, ohne dafür jedes Mal eine Filiale aufsuchen zu müssen.
Mein Eindruck fällt insgesamt positiv, aber nicht vorbehaltlos aus. Die Anwendung ist auf einen klaren Zweck zugeschnitten und wirkt im Alltag zugänglicher als ein komplizierter Bankprozess. Gleichzeitig bleibt eine internationale Überweisung eine verantwortungsvolle Angelegenheit: Empfängerangaben müssen stimmen, Kosten und Wechselkurs sollte man aufmerksam prüfen, und nicht jeder Transferweg passt zu jeder Person. Besonders interessant ist für mich deshalb nicht nur, ob das Senden funktioniert, sondern auch, wie gut die App mit unterschiedlichen Sehfähigkeiten, motorischen Voraussetzungen, Sprachsituationen und stressigen Alltagsszenarien zurechtkommt.
Lesbarkeit und Navigation im Alltag
Beim Öffnen ist schnell erkennbar, worum es geht: Geld senden, einen Transfer vorbereiten und den Vorgang nachvollziehbar abschließen. Diese Konzentration auf eine Hauptaufgabe ist ein echter Vorteil. Ich muss mich nicht durch Anlageprodukte, Nachrichten oder andere Finanzbereiche arbeiten, die mit einer Auslandsüberweisung nichts zu tun haben. Für jemanden, der nur gelegentlich Geld verschickt, ist diese Reduktion angenehmer als eine umfangreiche Banking-App.
Die Oberfläche eignet sich vor allem für Nutzer, die mit Formularen auf dem Smartphone vertraut sind. Die einzelnen Eingaben verlangen allerdings Aufmerksamkeit. Namen, Zielland und Empfängerdaten sind keine Felder, die man nebenbei ausfüllen sollte. Ein Tippfehler kann bei einer internationalen Geldsendung deutlich unangenehmer sein als bei einer gewöhnlichen Notiz-App. Ich würde deshalb jede Angabe vor dem letzten Schritt langsam gegen die Nachricht oder das Dokument des Empfängers abgleichen.
Gut finde ich, dass die Aufgabe nicht durch unnötige Fachsprache größer gemacht wird. Trotzdem sollte man Begriffe rund um Gebühren, Wechselkurs und Auszahlung nicht einfach übergehen. Ein niedriger angezeigter Betrag bedeutet nicht automatisch, dass der Empfänger exakt diese Summe erhält. Für eine faire Entscheidung muss ich den gesamten Ablauf betrachten: Wie viel wird von meinem Konto oder Zahlungsmittel abgebucht, welche Kosten entstehen, und welcher Betrag kommt am Ziel an?
Die App ist in der Finanzkategorie angesiedelt und hat sich seit ihrem Start am 21. April 2016 zu einem sehr verbreiteten Werkzeug entwickelt. Eine durchschnittliche Bewertung von 4,4 bei rund 149.000 Bewertungen zeigt, dass viele Menschen mit dem grundsätzlichen Nutzungserlebnis zurechtkommen. Die Zahl allein ersetzt aber keinen eigenen Blick auf die konkrete Situation. Wer selten Geld ins Ausland sendet, sollte sich besonders Zeit für die Prüfung nehmen, statt sich von einer vertrauten Marke zu schnellem Handeln verleiten zu lassen.
Für die Lesbarkeit zählt auch die Gerätekonstellation. Die aktuelle Version 13.4 läuft ab Android 8.0, wodurch die Anwendung auch auf älteren kompatiblen Android-Geräten grundsätzlich in Frage kommt. Das ist hilfreich für Menschen, die nicht regelmäßig ein neues Smartphone kaufen. Gleichzeitig kann ein älteres Gerät langsamer reagieren oder eine kleinere Anzeige haben. In diesem Fall würde ich die Bildschirmvergrößerung des Telefons nutzen und die App nicht unter Zeitdruck bedienen.
Was die klare Struktur erleichtert
Die stärkste Seite der Navigation ist die direkte Verbindung zwischen Absicht und Handlung. Wer eine Sendung starten will, erkennt relativ schnell, welchen Weg er nehmen muss. Das hilft älteren Nutzern, Personen mit wenig Erfahrung bei digitalen Finanzdiensten und Menschen, die eine fremde Sprache nur teilweise beherrschen. Eine App, die nur eine zentrale Aufgabe anbietet, kann hier weniger einschüchternd wirken als ein vollständiges Online-Banking-System.
Für mich ist außerdem wichtig, dass ich den Vorgang gedanklich in einzelne Kontrollpunkte aufteilen kann. Zuerst wähle ich das Zielland, danach prüfe ich die Empfängerinformationen, anschließend betrachte ich die Kosten und erst dann bestätige ich. Diese Reihenfolge ist kein bloßer Bedienungstipp, sondern eine sinnvolle Schutzroutine. Gerade bei Geldtransfers verhindert sie, dass ein Nutzer aus Gewohnheit zu schnell auf die letzte Schaltfläche drückt.
Eine kleine, aber wichtige Alltagshilfe ist ein ruhiger Arbeitsplatz. In der Bahn, in einer Warteschlange oder während eines Telefonats steigt die Gefahr, ein Feld zu übersehen. Die App kann zwar den mobilen Zugriff ermöglichen, aber mobile Verfügbarkeit ist nicht dasselbe wie gute Konzentration. Ich würde die Sendung nur starten, wenn ich die Empfängerdaten griffbereit habe und Benachrichtigungen für einige Minuten ignorieren kann.
Wenn kleine Schrift oder visuelle Reize zum Problem werden
Menschen mit eingeschränktem Sehvermögen profitieren wahrscheinlich am meisten davon, die systemweiten Einstellungen des Smartphones einzubeziehen. Größere Schrift, höherer Kontrast oder eine Vorlesefunktion können die Bedienung erleichtern, sofern das jeweilige Gerät und die verwendete Systemversion diese Möglichkeiten anbieten. Ich würde mich jedoch nicht allein darauf verlassen, dass jede Bildschirmansicht bei maximaler Vergrößerung perfekt bleibt. Vergrößerte Inhalte können dazu führen, dass man mehr scrollen oder weitere Schritte suchen muss.
Für Nutzer mit Farbsehschwächen ist es sinnvoll, nicht nur auf farbliche Hinweise zu achten. Bei einer Geldsendung sollten Beträge, Namen und Bestätigungen immer als Text gelesen werden. Farben können Aufmerksamkeit lenken, dürfen aber nicht die einzige Grundlage für eine Entscheidung sein. Das ist besonders relevant, wenn jemand eine Warnung oder eine Zusammenfassung schnell überfliegt.
Motorische, sensorische und situative Zugänglichkeit
Die Bedienung auf einem Smartphone verlangt präzise Berührungen, vor allem bei Formularfeldern und Auswahlmöglichkeiten. Personen mit zittrigen Händen, eingeschränkter Feinmotorik oder Schmerzen in den Fingern können dadurch mehr Zeit benötigen. Ich würde in solchen Fällen das Telefon stabil auf eine Unterlage legen, die Darstellung vergrößern und jeden Schritt einzeln erledigen. Eine externe Tastatur oder alternative Eingabemethode kann je nach Android-Gerät ebenfalls sinnvoll sein, ohne dass ich der App selbst eine bestimmte Unterstützung zuschreiben muss.
Ein praktischer Vorteil der digitalen Nutzung ist, dass niemand zwingend zu einer Filiale fahren muss, um einen Transfer vorzubereiten. Das kann für Menschen mit eingeschränkter Mobilität, für Eltern mit kleinen Kindern oder für Personen in ländlichen Gegenden relevant sein. Die App verschiebt die Hürde allerdings vom Weg zur Filiale auf die sichere Bedienung eines Finanzformulars. Wer mit Smartphones unsicher ist, gewinnt also nicht automatisch Freiheit, sondern braucht eventuell Unterstützung durch eine vertraute Person.
Bei einer gemeinsamen Nutzung sollte diese Hilfe möglichst kontrolliert ablaufen. Ich würde die Empfängerdaten selbst vorlesen oder auf dem Bildschirm prüfen und sensible Bestätigungsschritte nicht einfach aus der Hand geben. Das ist ein konkreter Unterschied zu einer unverbindlichen Einkaufs-App: Hier geht es um Geld, persönliche Angaben und eine Handlung, die möglicherweise nicht leicht rückgängig zu machen ist. Eine Begleitperson kann beim Lesen helfen, sollte aber nicht unbemerkt die gesamte Entscheidung übernehmen.
Für Menschen mit Hörbehinderung ist eine App grundsätzlich angenehmer als ein Prozess, der ausschließlich auf mündliche Kommunikation in einer Filiale setzt. Viele wichtige Informationen lassen sich auf dem Bildschirm lesen, was die Selbstständigkeit erhöhen kann. Umgekehrt können akustische Hinweise oder Telefonkontakte in bestimmten Situationen weniger geeignet sein. Ich würde deshalb darauf achten, dass ich Statusinformationen und Bestätigungen auch visuell nachvollziehen kann, statt mich auf einen Ton oder einen Anruf zu verlassen.
Auch kognitive Belastung spielt eine Rolle. Wer unter Stress Geld an Angehörige senden muss, kann selbst einfache Formulare als schwierig erleben. Ein nützlicher Arbeitsablauf ist, die Informationen vor dem Öffnen der App zu sammeln: vollständiger Name des Empfängers, Zielland, gewünschter Betrag und die bevorzugte Art, wie das Geld ankommen soll. Dadurch wird die Anwendung nicht nur schneller, sondern auch weniger fehleranfällig. Die beste Zugänglichkeit entsteht hier oft durch Vorbereitung und einen langsamen Kontrollschritt.
Ein realistischer Einsatzfall
Stell dir vor, ein Familienmitglied im Ausland braucht am Wochenende dringend Unterstützung. Du hast nur dein Android-Telefon zur Hand und möchtest nicht erst eine Filiale suchen. In diesem Fall kann die App praktisch sein: Du öffnest sie, bereitest die Sendung vor und prüfst die Zusammenfassung, bevor du sie abschickst. Wenn der Empfängername in einer anderen Schreibweise vorliegt, würde ich nicht raten, sondern die Information direkt mit der betreffenden Person abgleichen.
Der weniger offensichtliche Teil kommt vor der Bestätigung. Ich würde einen Screenshot der angezeigten Zusammenfassung nicht als alleinigen Nachweis betrachten, sondern zusätzlich die Transaktionsinformationen innerhalb des vorgesehenen Ablaufs aufbewahren. Außerdem sollte der Empfänger wissen, welche Angaben oder Schritte für die Auszahlung erforderlich sein können. So vermeidest du, dass das Geld zwar gesendet wurde, die andere Person aber am Zielort nicht vorbereitet ist.
Dieser Fall zeigt auch, wann die App nicht die beste Wahl ist. Wenn du regelmäßig denselben Betrag an dieselbe Person überweist und beide Seiten ein passendes Bankkonto besitzen, kann eine normale Banküberweisung übersichtlicher oder günstiger sein. Wenn der Empfänger dringend Bargeld benötigt oder keinen einfachen Zugang zu einem Bankkonto hat, kann Western Union dagegen einen praktischen Vorteil bieten. Die richtige Entscheidung hängt also nicht nur von der App, sondern vom gesamten Zahlungsweg ab.
Gebühren, Wechselkurs und Kontrolle
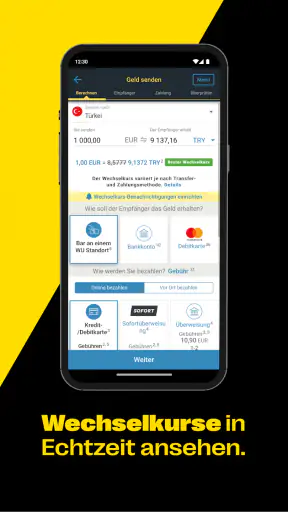
Bei internationalen Geldsendungen sollte man nicht nur auf eine mögliche Transfergebühr schauen. Der Wechselkurs beeinflusst ebenfalls, wie viel beim Empfänger ankommt. Ich würde vor jeder Bestätigung den Endbetrag auf der Absenderseite und den erwarteten Betrag auf der Empfängerseite vergleichen. Diese Gegenüberstellung ist besonders wichtig, wenn du einen festen Betrag versprochen hast.
Ein weiterer sinnvoller Vergleich ist der mit drei Alternativen: einer klassischen Banküberweisung, einem spezialisierten digitalen Geldtransferdienst und einer Filiale. Die Bank kann für regelmäßige Überweisungen vertrauter sein, verlangt aber je nach Strecke und Konto möglicherweise mehr Vorbereitung. Ein anderer digitaler Dienst kann bei bestimmten Währungen oder Empfängerländern bessere Konditionen bieten. Die Filiale wiederum ist für Menschen interessant, die persönliche Unterstützung benötigen oder digitale Formulare vermeiden möchten.
Die App ist kostenlos erhältlich, aber daraus folgt nicht, dass jede Geldsendung kostenlos ist. Das sind zwei verschiedene Dinge. Die Anwendung selbst kostet nichts, während bei einem konkreten Transfer Gebühren oder ein Wechselkursunterschied eine Rolle spielen können. Diese Unterscheidung sollte vor allem älteren Menschen und Nutzern mit knappem Budget klar erklärt werden, bevor sie den Vorgang bestätigen.
Die große Verbreitung ist ein Pluspunkt für Vertrauen und Bekanntheit: Die Anwendung wurde mehr als zehn Millionen Mal installiert. Für mich ist das ein Hinweis darauf, dass sie nicht als Nischenlösung gedacht ist. Es ist aber kein Beweis dafür, dass sie für jedes Zielland, jeden Betrag oder jede persönliche Zahlungsgewohnheit die beste Option darstellt. Reichweite und Eignung sind zwei unterschiedliche Fragen.
Situationen, in denen andere Wege besser passen
Wer ausschließlich Geld zwischen eigenen Konten bewegt, braucht diese App wahrscheinlich nicht. Auch für kleine, regelmäßige Zahlungen innerhalb desselben Landes wäre ein gewöhnlicher Zahlungsdienst oft naheliegender. Die Stärke liegt klar im internationalen Kontext und in Fällen, in denen der Empfänger einen anderen Zugang zum Geld benötigt als bei einer klassischen Kontogutschrift.
Ich würde sie außerdem nicht empfehlen, wenn du den Transfer nur deshalb startest, weil eine fremde Person dich unter Druck setzt. Keine übersichtliche Oberfläche kann das Risiko eines Betrugs beseitigen. Bei ungewöhnlichen Bitten, emotionalem Zeitdruck oder widersprüchlichen Empfängerangaben sollte man abbrechen und die Situation unabhängig prüfen. Das ist keine Schwäche dieser einzelnen Anwendung, sondern eine Grundregel für jeden Geldtransfer.
Für Menschen, die konsequent persönliche Beratung wünschen, bleibt der Filialweg möglicherweise angenehmer. Für Nutzer mit sehr eingeschränkter Feinmotorik kann wiederum ein Computer mit größerem Bildschirm besser geeignet sein, falls der jeweilige Dienst diesen Zugang anbietet. Die mobile App ist flexibel, aber ein kleines Display ist nicht für alle Lebenslagen die zugänglichste Umgebung.
Verbleibende Barrieren bei einer inklusiven Nutzung
Die größten Hürden liegen nicht unbedingt in der Idee des mobilen Geldversands, sondern in den Details: lange oder ungewöhnlich geschriebene Namen, unklare Zahlungsbegriffe, kleine Bedienelemente, schwankende Internetverbindungen und die Sorge, einen Fehler bei einer finanziell wichtigen Handlung zu machen. Menschen mit wenig digitaler Erfahrung spüren diese Belastung stärker als geübte Nutzer.
Auch die Abhängigkeit vom Smartphone kann ausschließend wirken. Wer kein kompatibles Gerät besitzt, keinen stabilen Zugang zum Internet hat oder sein Telefon mit anderen Familienmitgliedern teilt, kann die Anwendung nicht so selbstverständlich nutzen wie jemand mit einem privaten, aktuellen Gerät. Die Altersfreigabe USK ab 0 Jahren sagt lediglich, dass die App für alle Altersgruppen freigegeben ist; sie bedeutet nicht, dass jedes Kind einen Geldtransfer selbstständig durchführen sollte.
Für eine sichere Nutzung würde ich drei Gewohnheiten empfehlen. Erstens: Empfängername und Zielland vor dem Absenden laut oder schriftlich gegenprüfen. Zweitens: Gebühren, Wechselkurs und Auszahlungsbetrag gemeinsam betrachten. Drittens: Bestätigungs- und Statusinformationen so aufbewahren, dass sie später wiedergefunden werden. Diese Schritte helfen sowohl bei Seh- oder Konzentrationsproblemen als auch bei einer hektischen Alltagssituation.
Der Entwickler Western Union Apps stellt mit Version 13.4 eine Anwendung bereit, die auch auf Android ab Version 8.0 ausgerichtet ist. Das erweitert die Auswahl an nutzbaren Geräten, ersetzt aber keine Prüfung der konkreten Bedienbarkeit auf dem eigenen Telefon. Wer auf sehr große Schrift, eine bestimmte Vorlesefunktion oder alternative Eingabemethoden angewiesen ist, sollte die App mit diesen Einstellungen testen, bevor eine dringende Sendung ansteht.
Mein inklusives Urteil
Ich sehe Western Union Deutschland als brauchbare mobile Lösung für Menschen, die Geld ins Ausland senden müssen und dabei einen klaren, digitalen Ablauf bevorzugen. Die kostenlose App ist besonders dann interessant, wenn eine Filiale unpraktisch ist oder der Empfänger nicht einfach über eine gewöhnliche Banküberweisung erreicht werden kann. Ihre Stärke liegt in der fokussierten Aufgabe und der Möglichkeit, den Vorgang vom eigenen Smartphone aus vorzubereiten.
Meine Empfehlung gilt aber mit einer Bedingung: Nimm dir Zeit für die Kontrolle und vergleiche den tatsächlichen Gesamtaufwand mit einer Bank, einem anderen Transferdienst oder einer Filiale. Für regelmäßige Kontozahlungen, besonders einfache Inlandsüberweisungen oder Nutzer mit starkem Wunsch nach persönlicher Betreuung gibt es passendere Wege. Wer dagegen gelegentlich internationale Unterstützung sendet, digitale Formulare bewältigen kann und Gebühren sowie Wechselkurs bewusst prüft, findet hier ein nützliches Werkzeug.
Mit rund zehn Millionen Installationen, der Bewertung von 4,4 und der kostenlosen Bereitstellung ist die App eine etablierte Option in ihrer Kategorie. Entscheidend bleibt für mich jedoch die persönliche Zugänglichkeit: Kann ich die Angaben auf meinem Gerät lesen, die Felder sicher bedienen und vor der Bestätigung ruhig prüfen? Wenn die Antwort ja lautet, kann Western Union Apps den Geldversand deutlich bequemer machen. Wenn nicht, ist Unterstützung durch eine vertraute Person oder ein persönlicher Service die bessere und sicherere Entscheidung.


